
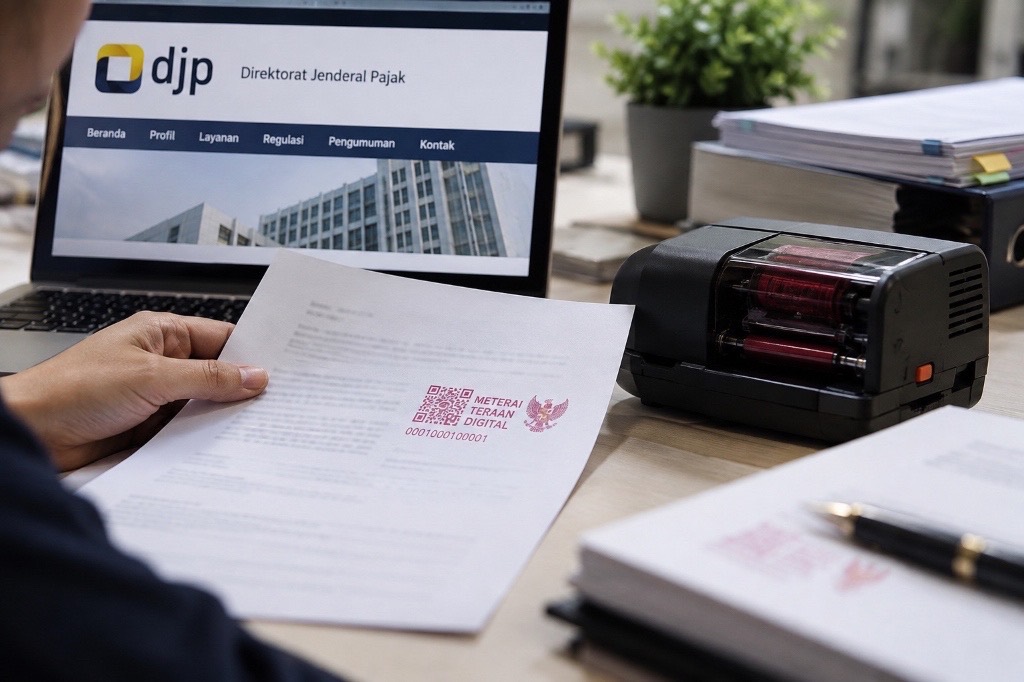
JAKARTA, Cobisnis.com – Direktorat Jenderal Pajak (DJP) memberikan fasilitas pengurangan sanksi administratif pajak hingga 100%. Kebijakan ini memberi kesempatan bagi wajib pajak untuk mendapatkan keringanan atas sanksi tertentu, dengan tetap memenuhi persyaratan yang berlaku.
Fasilitas tersebut mencakup sejumlah sanksi administratif, termasuk denda keterlambatan pelaporan Surat Pemberitahuan (SPT) dan bunga akibat keterlambatan pembayaran atau penyetoran pajak.
Meski demikian, pengurangan hingga 100% tidak berlaku otomatis bagi seluruh wajib pajak. Besaran keringanan bergantung pada jenis sanksi, kondisi perpajakan, serta waktu pelaporan atau pelunasan yang ditentukan.
Dalam skema tertentu, wajib pajak bisa memperoleh pengurangan sanksi secara penuh apabila memenuhi ketentuan yang berlaku. Namun, kewajiban membayar pokok pajak tetap harus diperhatikan karena penghapusan sanksi tidak selalu berarti utang pokok pajak ikut dihapus.
Ketentuan juga membedakan jenis sanksi yang timbul dari keterlambatan pelaporan, pembayaran, maupun hasil pemeriksaan pajak. Karena itu, wajib pajak perlu memastikan jenis sanksi yang diterima sebelum mengajukan fasilitas pengurangan.
Selain jenis sanksi, periode pelaporan dan pelunasan menjadi faktor penting dalam menentukan besaran keringanan. Pengajuan di luar periode yang ditetapkan dapat memengaruhi persentase pengurangan yang bisa diperoleh.
Wajib pajak disarankan memeriksa kembali status kewajiban pajaknya dan menyiapkan dokumen yang diperlukan. Langkah ini penting agar permohonan pengurangan sanksi sesuai dengan ketentuan yang berlaku.
Fasilitas pengurangan sanksi pajak dapat menjadi kesempatan bagi wajib pajak untuk menyelesaikan kewajiban administrasi perpajakan. Namun, wajib pajak tetap perlu memahami persyaratan dan tenggat yang berlaku agar tidak keliru menganggap seluruh denda akan dihapus secara otomatis.