
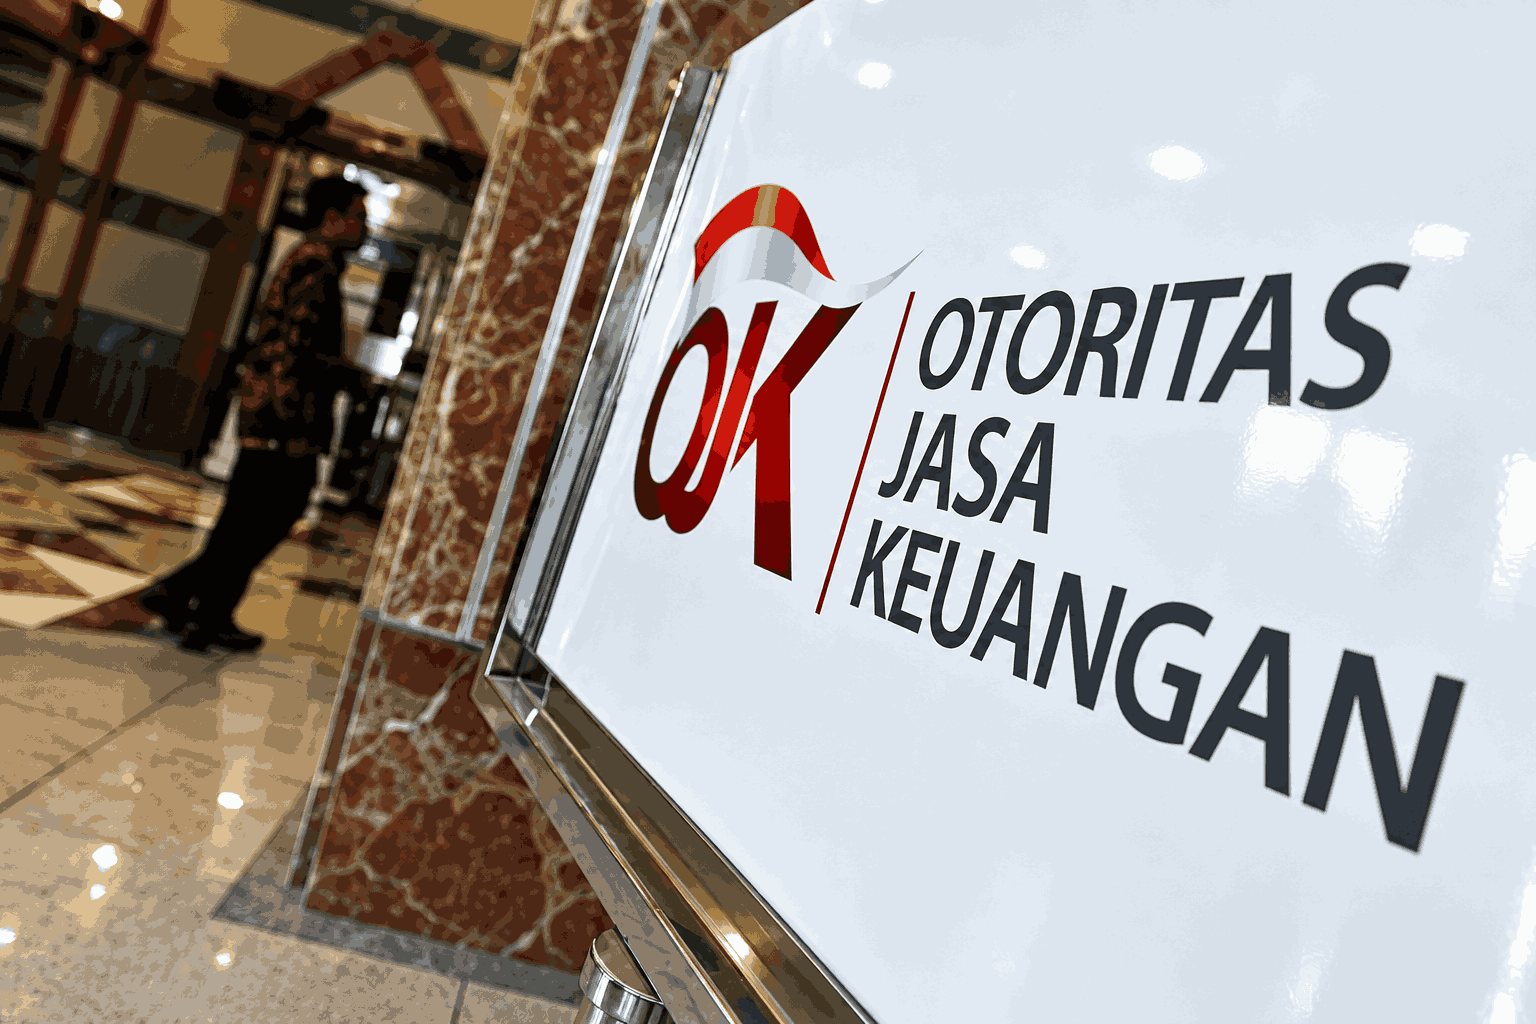
JAKARTA, Cobisnis.com – Otoritas Jasa Keuangan atau OJK mencatat kredit perbankan tumbuh 13,65% secara tahunan pada Agustus 2026. Total kredit perbankan mencapai Rp9.178 triliun.
Pertumbuhan tersebut meningkat dibandingkan Juli 2026 yang tercatat 13,58%. Pada periode yang sama, total kredit perbankan berada di level Rp9.135 triliun.
Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae mengatakan pertumbuhan kredit terutama ditopang oleh penyaluran kredit investasi. Kredit investasi tumbuh 25,11% secara tahunan.
“Kredit investasi tumbuh sebesar 25,11% secara tahunan, diikuti oleh kredit modal kerja sebesar 11,45% year on year, sedangkan kredit konsumsi sebesar 5,07% year on year,” kata Dian dalam konferensi pers RDKB September 2026, Senin, 5 Oktober 2026.
Berdasarkan kategori debitur, kredit korporasi mencatat pertumbuhan tertinggi sebesar 22,18% secara tahunan. Sementara itu, kredit usaha mikro, kecil, dan menengah atau UMKM tumbuh 2,38%.
Dian mengatakan kredit UMKM masih melanjutkan tren pertumbuhan positif. Pertumbuhan kredit UMKM pada Agustus tercatat 2,38% secara tahunan.
Dari sisi kepemilikan bank, kredit bank BUMN mencatat pertumbuhan tertinggi. Kredit pada kelompok bank tersebut tumbuh 16,41% secara tahunan.
Di sisi pendanaan, dana pihak ketiga atau DPK perbankan tumbuh 10,94% secara tahunan. Total DPK pada Agustus 2026 mencapai Rp10.413 triliun.
Pertumbuhan DPK tertinggi berasal dari deposito yang naik 13,10% secara tahunan. Pertumbuhan tersebut diikuti giro sebesar 9,82% dan tabungan sebesar 9,56%.
Dari sisi likuiditas, OJK menilai kondisi perbankan masih berada pada level yang memadai. Rasio alat likuid terhadap non core deposit atau AL/NCD tercatat 102,31%, sedangkan rasio alat likuid terhadap DPK mencapai 23,04%.
Kedua rasio tersebut masih berada di atas ambang batas masing masing. Batas AL/NCD berada di 50%, sedangkan AL/DPK sebesar 10%.
Sementara itu, liquidity coverage ratio atau LCR perbankan berada di level 187,1%. Kondisi tersebut menunjukkan likuiditas perbankan masih berada pada level yang memadai berdasarkan indikator yang disampaikan OJK.
Kualitas kredit perbankan juga masih terjaga. Rasio kredit bermasalah atau NPL gross tercatat 2,11%, sedangkan NPL net berada di level 0,84%.
Adapun rasio loan at risk atau LAR tercatat sebesar 8,56%. Dari sisi profitabilitas, return on assets atau ROA perbankan berada pada level 2,43%.
Data tersebut menunjukkan pertumbuhan kredit perbankan pada Agustus 2026 tetap kuat, dengan kredit investasi menjadi salah satu penopang utama. Pada saat yang sama, OJK mencatat likuiditas dan kualitas kredit perbankan masih terjaga.